
On parle de « frais de notaire », mais l'essentiel de ce que vous payez chez le notaire lors d'un achat immobilier dans le canton de Vaud ne lui revient pas : c'est un impôt, le droit de mutation. Voici comment se calcule chaque poste, avec des exemples chiffrés, et ce que vous pouvez faire pour réduire la facture.
- Prévoyez environ 4 à 5 % du prix en frais d'achat.
- Le droit de mutation vaudois : 2,2 % cantonal + jusqu'à 1,1 % communal, soit 3,3 % dans la plupart des communes.
- Ces frais ne sont pas financés par la banque : ils s'ajoutent aux 20 % de fonds propres.
- Reprendre les cédules hypothécaires du vendeur est souvent la meilleure économie possible.
Les 4 postes des frais d'achat dans le canton de Vaud
1. Le droit de mutation : c'est un impôt perçu lors du transfert de propriété. Dans le canton de Vaud, il comprend une part cantonale de 2,2 % du prix et un supplément communal, que chaque commune fixe jusqu'à 1,1 %. La plupart des communes appliquent le maximum, d'où le chiffre de 3,3 % souvent cité. Le notaire l'encaisse et le reverse aux autorités.
2. Les émoluments du notaire : le notaire rédige l'acte de vente, vérifie la situation juridique du bien et instrumente la signature. Ses honoraires suivent un tarif officiel, en grande partie proportionnel au prix.
3. Les frais du registre foncier : pour inscrire le transfert de propriété et, le cas échéant, les nouvelles cédules.
4. Les cédules hypothécaires : c'est la garantie que la banque exige sur le bien. Si de nouvelles cédules doivent être créées, cela entraîne des frais supplémentaires de notaire et de registre foncier, qui dépendent du montant.
Les postes 2 à 4 représentent en général 0,5 à 1,5 % du prix, selon le prix, le type de bien et la nécessité de créer ou non des cédules.
Exemples chiffrés
Pour un achat dans une commune vaudoise qui applique le supplément communal maximal (3,3 % au total), en CHF :
| Prix | Droit de mutation | Notaire, RF, cédules | Total |
|---|---|---|---|
| 600'000 | 19'800 | 3'000 – 9'000 | 22'800 – 28'800 |
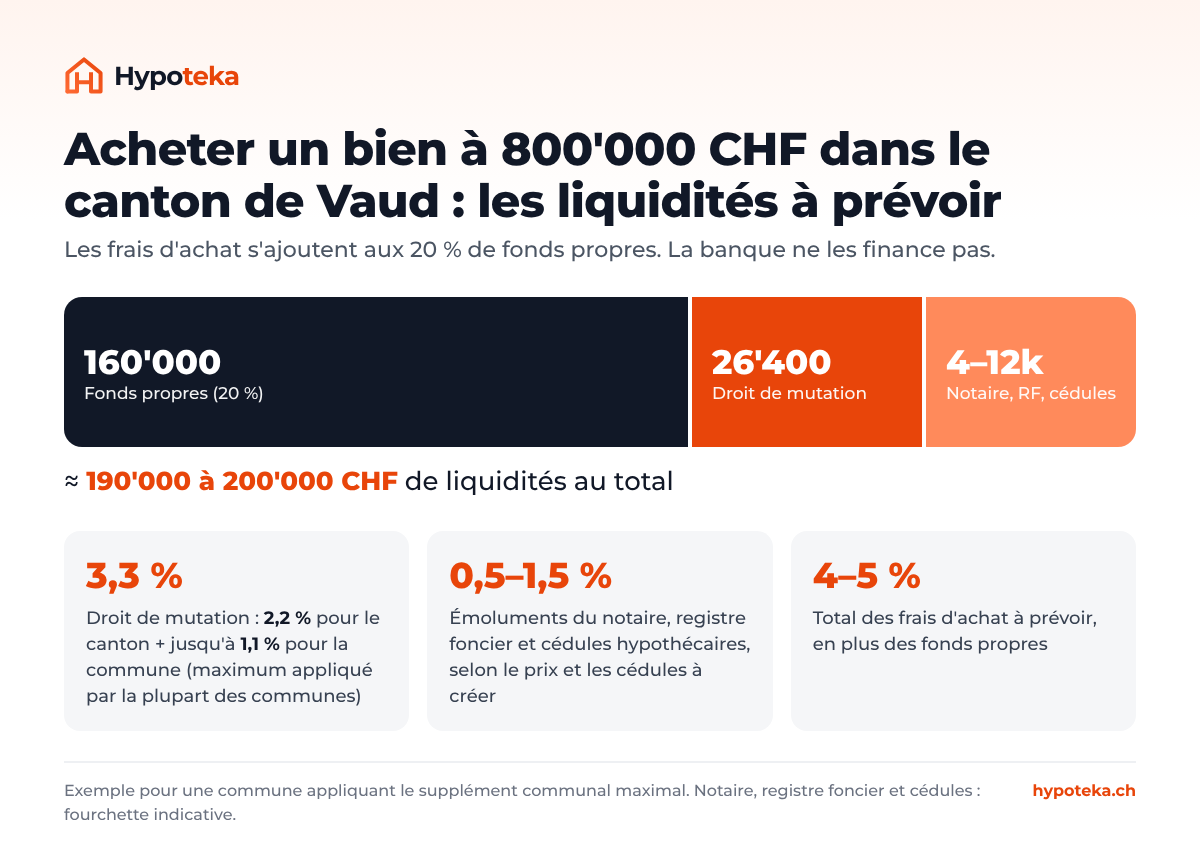
| 800'000 | 26'400 | 4'000 – 12'000 | 30'400 – 38'400 |
| 1'200'000 | 39'600 | 6'000 – 18'000 | 45'600 – 57'600 |
Pour un bien à 800'000 CHF, il faut donc prévoir environ 30'000 à 38'000 CHF de frais, en plus des 160'000 CHF de fonds propres (20 %) : soit environ 190'000 à 200'000 CHF de liquidités. Pour votre cas précis, utilisez notre calculateur de frais d'achat.
La cédule hypothécaire : le poste qu'on peut optimiser
La cédule hypothécaire est un titre inscrit au registre foncier, qui garantit le prêt de la banque. Aujourd'hui, il s'agit le plus souvent d'une cédule de registre, sans papier.
- Reprendre les cédules du vendeur : si le bien est déjà grevé de cédules, elles peuvent être transférées à votre banque. C'est en général bien moins cher que d'en créer de nouvelles. Posez la question dès l'offre d'achat.
- N'ajouter que le nécessaire : si les cédules existantes ne suffisent pas, on peut en créer une complémentaire pour la seule différence.
- Penser à la suite : une cédule un peu plus élevée que le prêt peut faciliter de futurs travaux financés par la banque, mais elle coûte plus cher à la création. C'est un arbitrage à faire avec votre conseiller.
Qui paie, et quand ?
Dans la pratique, les frais d'achat sont à la charge de l'acheteur, et c'est ce que prévoient presque tous les actes de vente. Le contrat peut toutefois prévoir une autre répartition : lisez la clause avant de signer.
Le notaire demande en général une provision avant la signature de l'acte, puis établit un décompte définitif. Ces montants doivent être disponibles sur votre compte : la banque ne les avance pas.
Vaud, Genève, Fribourg : les différences
Les règles changent d'un canton à l'autre. Genève applique 3 % de droits d'enregistrement, avec une réduction possible pour une résidence principale (Casatax). Fribourg prélève 1,5 % au niveau cantonal, plus une part communale variable. Si vous hésitez entre deux cantons, comparez les frais : sur un bien à 800'000 CHF, l'écart peut dépasser 10'000 CHF. Voir nos pages Genève et Fribourg.
Questions fréquentes
Combien coûtent les frais de notaire dans le canton de Vaud ?
Comptez environ 4 à 5 % du prix d'achat au total. Le plus gros poste est le droit de mutation : 2,2 % pour le canton, plus un supplément communal qui atteint 1,1 % dans la plupart des communes, soit 3,3 %. Les émoluments du notaire, le registre foncier et les cédules hypothécaires ajoutent en général 0,5 à 1,5 % du prix.
Qui paie les frais de notaire lors d'un achat dans le canton de Vaud ?
En pratique, c'est presque toujours l'acheteur, et c'est ce que prévoit la grande majorité des actes de vente. La répartition peut toutefois être réglée autrement dans le contrat : vérifiez la clause avant de signer.
Combien coûte la constitution d'une cédule hypothécaire dans le canton de Vaud ?
La création d'une nouvelle cédule entraîne des émoluments de notaire et de registre foncier qui dépendent du montant de la cédule. Si le vendeur a déjà des cédules sur le bien, les reprendre coûte en général nettement moins cher que d'en créer de nouvelles : demandez-le dès l'offre d'achat.
La banque peut-elle financer les frais de notaire ?
Non. Les frais d'achat ne font pas partie du financement hypothécaire : ils se paient avec vos fonds propres, en plus des 20 % d'apport. Pour un bien à 800'000 CHF, il faut donc prévoir environ 190'000 à 200'000 CHF de liquidités au total.
Comment réduire les frais d'achat dans le canton de Vaud ?
Le droit de mutation est fixé par la loi, mais d'autres postes s'optimisent : reprendre les cédules existantes du vendeur, ne créer que le montant de cédule nécessaire, comparer les devis de notaires, et vérifier le taux de la commune choisie, qui peut être inférieur à 1,1 %.
Vous achetez dans le canton de Vaud ? Nous calculons avec vous le budget complet (fonds propres, frais d'achat, charges) et comparons plus de 30 banques et assureurs, gratuitement.
Commencer ma simulation →Cet article est fourni à titre informatif. Les montants sont indicatifs : le notaire établit le décompte définitif. Taux du droit de mutation : État de Vaud, vérifiés le 13 octobre 2026.
À lire aussi :
Comment calculer sa capacité d'emprunt →
Prêt hypothécaire en Suisse : le guide complet →
Courtier immobilier ou courtier hypothécaire ? →